Le projet de loi de finances pour 2027 est désormais déposé. Comme chaque année, les débats qui vont l’entourer, pour ce qui est du sport, manipuleront des chiffres variés, qui conduisent à des interprétations différentes selon les sensibilités de chacun. Je vais essayer ici de les remettre en perspective. En synthèse, ma lecture pour 2027 est que ce budget est préoccupant : les crédits directs du sport reculent, une large part de cette baisse tenant à la sortie du Pass’Sport du budget de l’État, dont le financement futur reste à préciser. Selon la réponse apportée sur ce point, 2027 sera une année de quasi-stabilité à un niveau plutôt bas, ou l’un des plus bas budgets du sport depuis 1998.
La mission budgétaire « Sport, jeunesse et vie associative » est présentée comme stable ; hors Jeux d’hiver 2030, les crédits directs du sport reculent pourtant de 8,7 %. Le parallèle est parlant : 48 millions de plus pour les Jeux, 47 de moins pour le programme Sport. Il faut toutefois regarder ce que recouvre cette baisse : pour l’essentiel, environ 40 millions, elle correspondrait (je me dois d’utiliser le conditionnel…) au Pass’Sport, que le gouvernement transfère au réseau des caisses d’allocations familiales (qui sont assez libres de leurs crédits…). Tout dépend donc de ce que deviendra ce financement, et les documents budgétaires ne le disent pas encore. Un point reste acquis : les paiements des Jeux monteront en puissance jusqu’en 2030, à l’intérieur d’une mission présentée comme stable.
Si le Pass’Sport n’est pas repris à un niveau équivalent, et si l’exécution suit le rythme des gels et annulations observés depuis 2023, la dépense réelle de l’État pour le sport pourrait revenir à son niveau de 1998, voire en dessous. C’est une hypothèse à surveiller de près…
Mais le débat parlementaire commence, et comme souvent il peut permettre de modifier la copie initiale du gouvernement. Pour le nourrir, j’ai donc essayé de clarifier les questions de périmètre, les points de comparaison pertinents et ce que je crois être des biais d’analyse récurrents, qui détournent les débats des vrais sujets. Cette page rassemble l’essentiel pour permettre à chacun de se faire sa propre opinion : les ordres de grandeur du financement du sport français, la mécanique réelle des taxes affectées, trente ans de budgets votés et surtout, j’y reviendrai, exécutés, le détail de la répartition des dépenses 2026, et quelques clés plus personnelles pour lire la communication officielle.
Au sommaire
- Une économie de 51 milliards d’euros, financée d’abord par les ménages
- Taxes affectées : comprendre la tuyauterie avant d’en débattre
- Quinze ans de budgets : ce qui est voté, ce qui est dépensé
- Où va l’argent de l’État pour le sport
- Cinq clés pour lire la communication officielle
- Au-delà des crédits sport : ce que les textes de 2027 changent aussi pour le secteur
1 · Le contexte
Une économie de 51 milliards d’euros, financée d’abord par les ménages
La dépense sportive nationale représente environ 51,3 milliards d’euros, soit 1,8 % du PIB1. Un chiffre plus flatteur circule souvent, autour de 78 à 80 milliards : il mesure autre chose, le poids économique de la filière sport, c’est-à-dire ce qu’elle produit, quand la dépense sportive nationale mesure qui paie1. Ce sont d’abord les ménages qui la portent : 27,6 milliards, plus de la moitié du total, en licences, cotisations, équipements, abonnements ou billetterie2. Avec les entreprises, la sphère privée finance près de six dixièmes de l’ensemble ; la part publique dépasse toutefois 40 % dès lors que l’on compte correctement le mécénat, le sponsoring et la dépense fiscale qui les accompagne1.
Deuxième enseignement, parfois oublié : l’État pèse d’abord par l’école. Sur ses 8,5 milliards, 6,5 financent l’éducation physique et sportive, du primaire au lycée3, et 0,6 la dépense fiscale liée au mécénat. Le « budget des Sports » au sens strict, celui dont débattra le Parlement, crédits du programme Sport et taxes affectées réunis, hors Jeux, représente en 2026 environ 0,77 milliard4 : moins de 2 % de la dépense sportive nationale. Les collectivités locales y consacrent pour leur part 12,5 milliards, dont 8 pour les seules communes5, sans compter la mise à disposition gratuite des équipements : le vrai pilier public du sport du quotidien.
État contre collectivités : une comparaison à manier avec précaution
Un mot, au passage, d’une comparaison rituelle qu’il faut manier avec précaution : opposer le budget de l’État aux 12,5 milliards des collectivités pour conclure au désengagement de l’un ou à la vertu des autres. La balance est faussée quatre fois. On compare un acteur unique à l’addition de dizaines de milliers de communes, d’intercommunalités, de départements et de régions. On oublie qu’une partie de la dépense locale est permise par l’État, dont les concours représentent près d’un quart des recettes de fonctionnement du bloc communal5. Les rôles diffèrent ensuite : il ne revient pas à l’État de subventionner l’association du quartier ni de porter la construction d’un gymnase. Et l’État fixe la norme, celle des équipements, des diplômes, de la sécurité, des délégations accordées aux fédérations : le poids d’un acteur ne tient pas qu’à son budget. Si l’on tient à comparer, faisons-le proprement : hors charge de la dette, défense et pensions, autant de charges dont les collectivités sont par nature écartées, le budget « comparable » de l’État avoisine 280 milliards d’euros, dont 3 % pour le sport dans son acception large intégrant le sport scolaire ; le sport représente, lui, 6,3 % du budget des communes6. Ainsi posée, la comparaison retrouve son utilité : elle objective qui fait quoi, et rappelle que le sport du quotidien est d’abord une affaire de proximité.
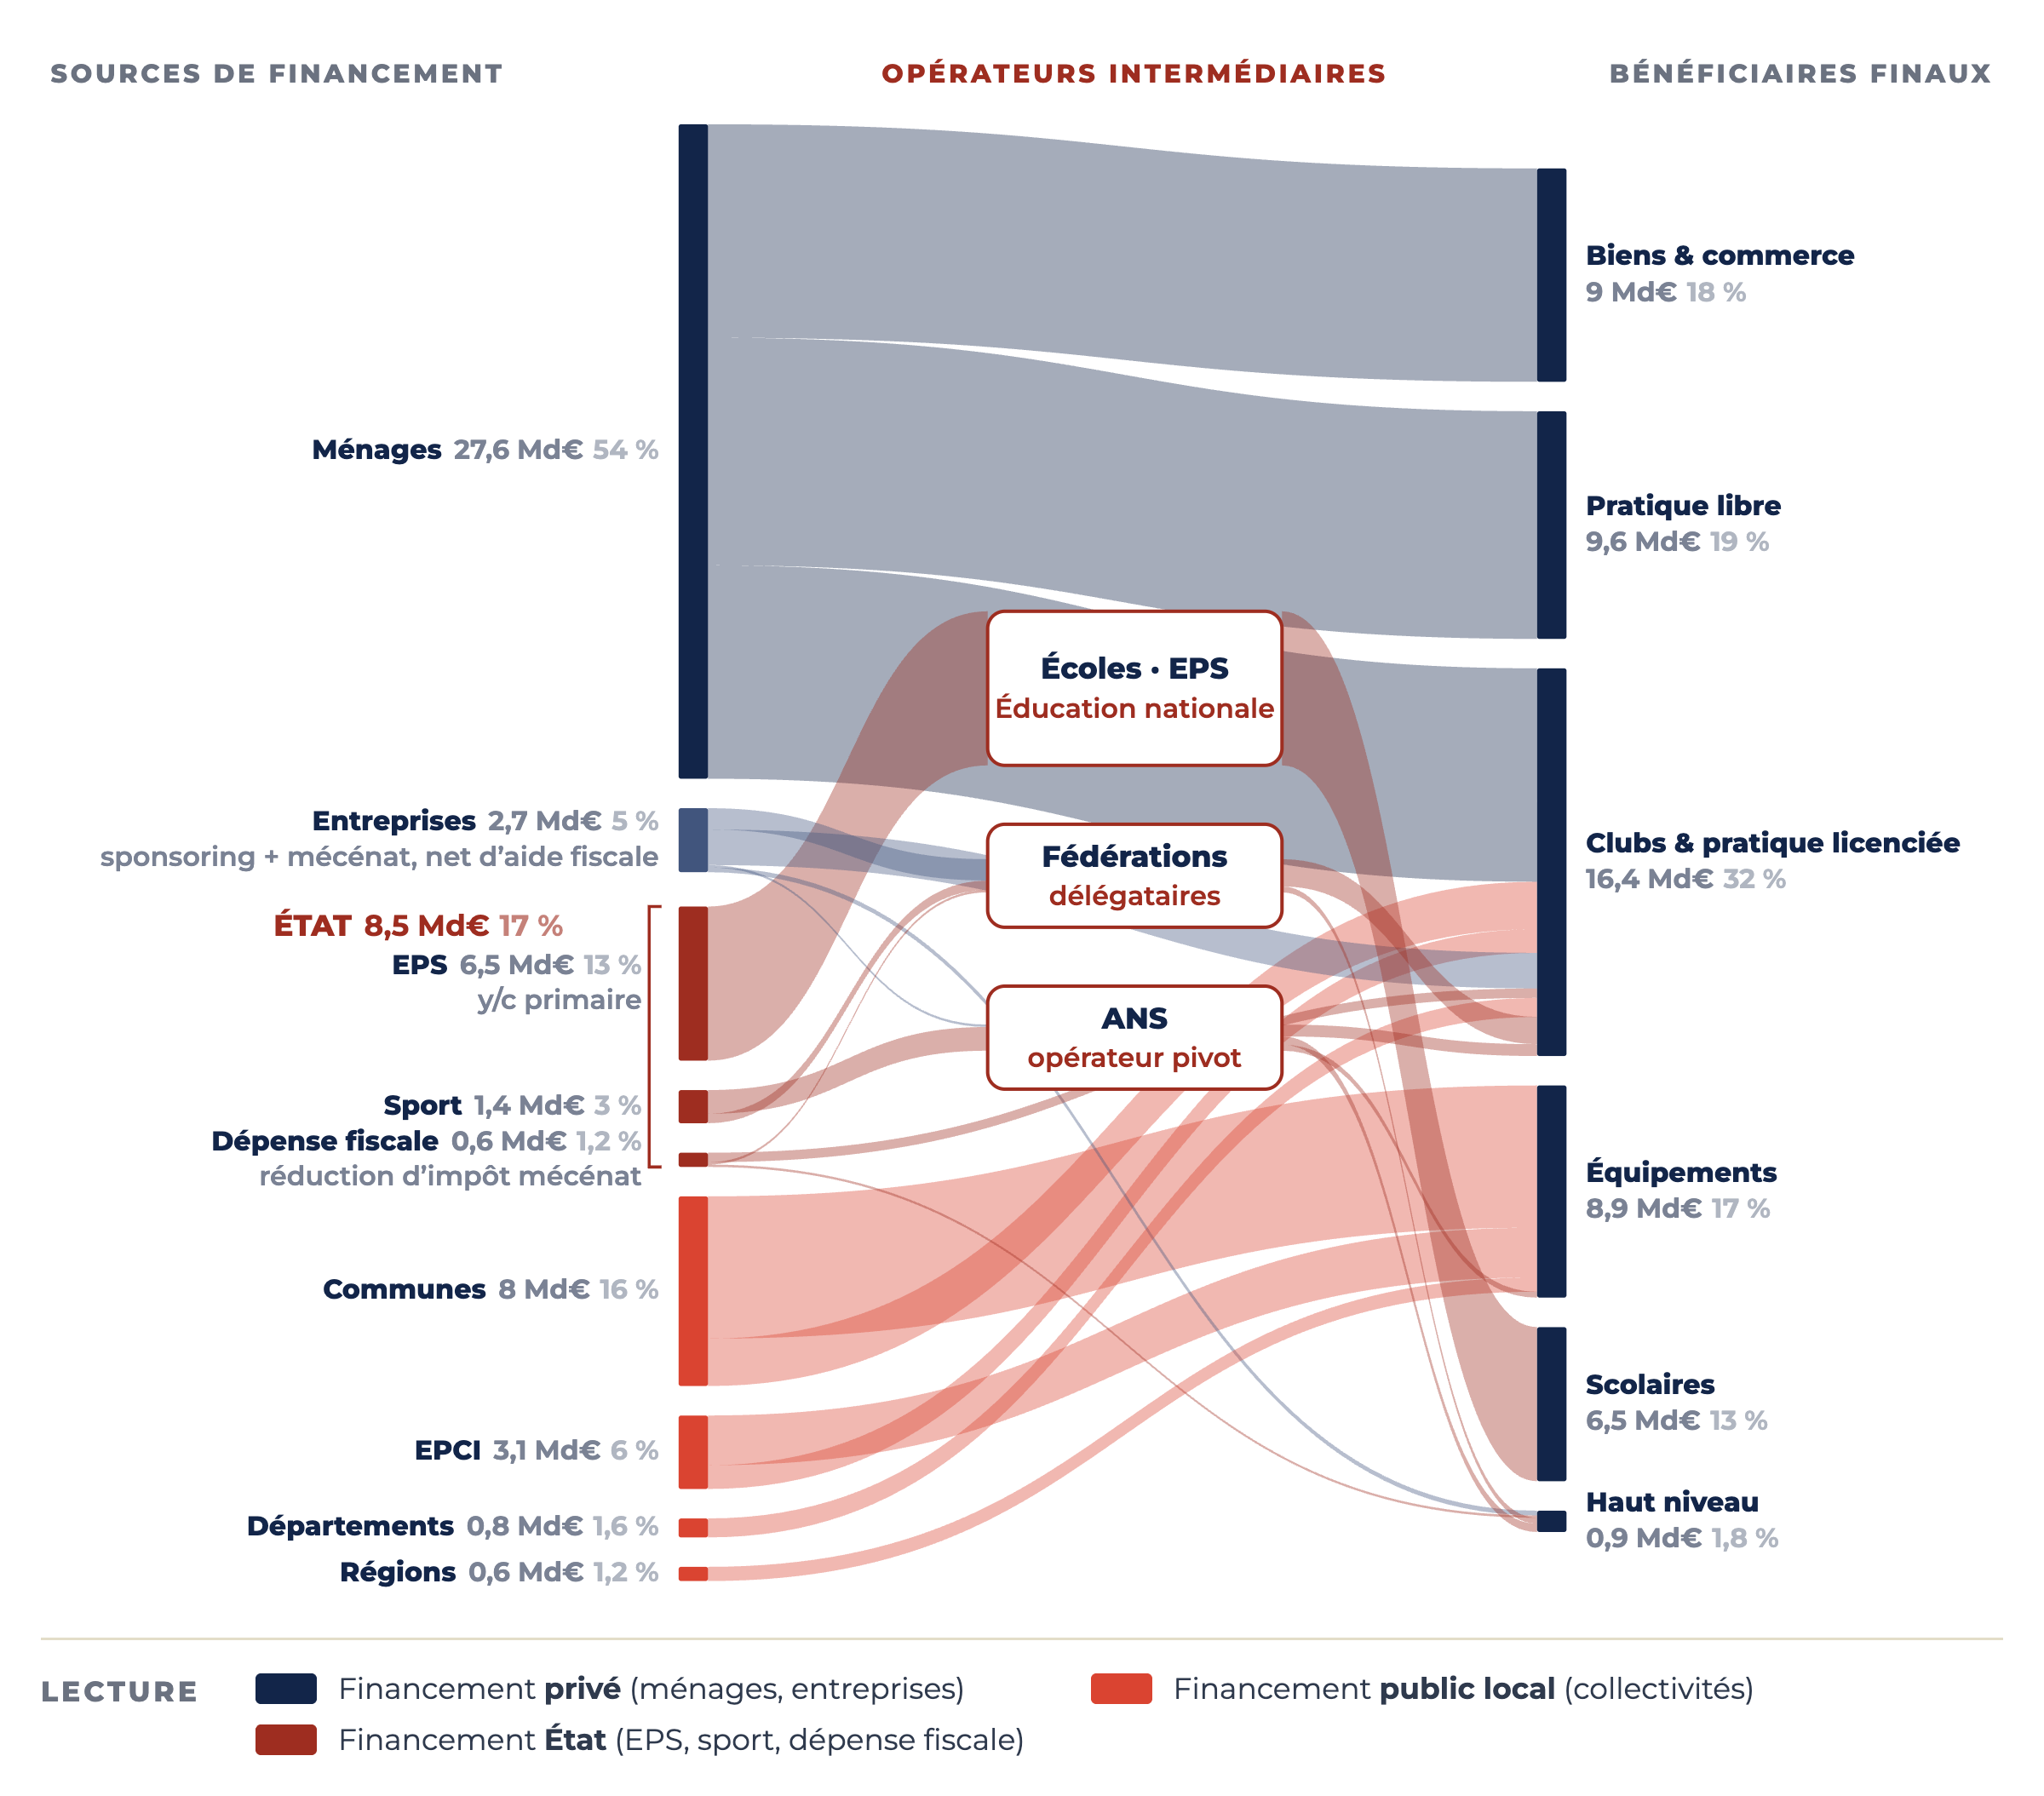
Voilà le cadre. La discussion du PLF 2027 porte donc sur une fraction modeste, mais stratégique, de l’ensemble : les crédits du ministère des Sports et les taxes affectées à l’Agence nationale du sport. C’est cette fraction qu’il faut regarder de près.
2 · La mécanique
Taxes affectées : comprendre la tuyauterie avant d’en débattre
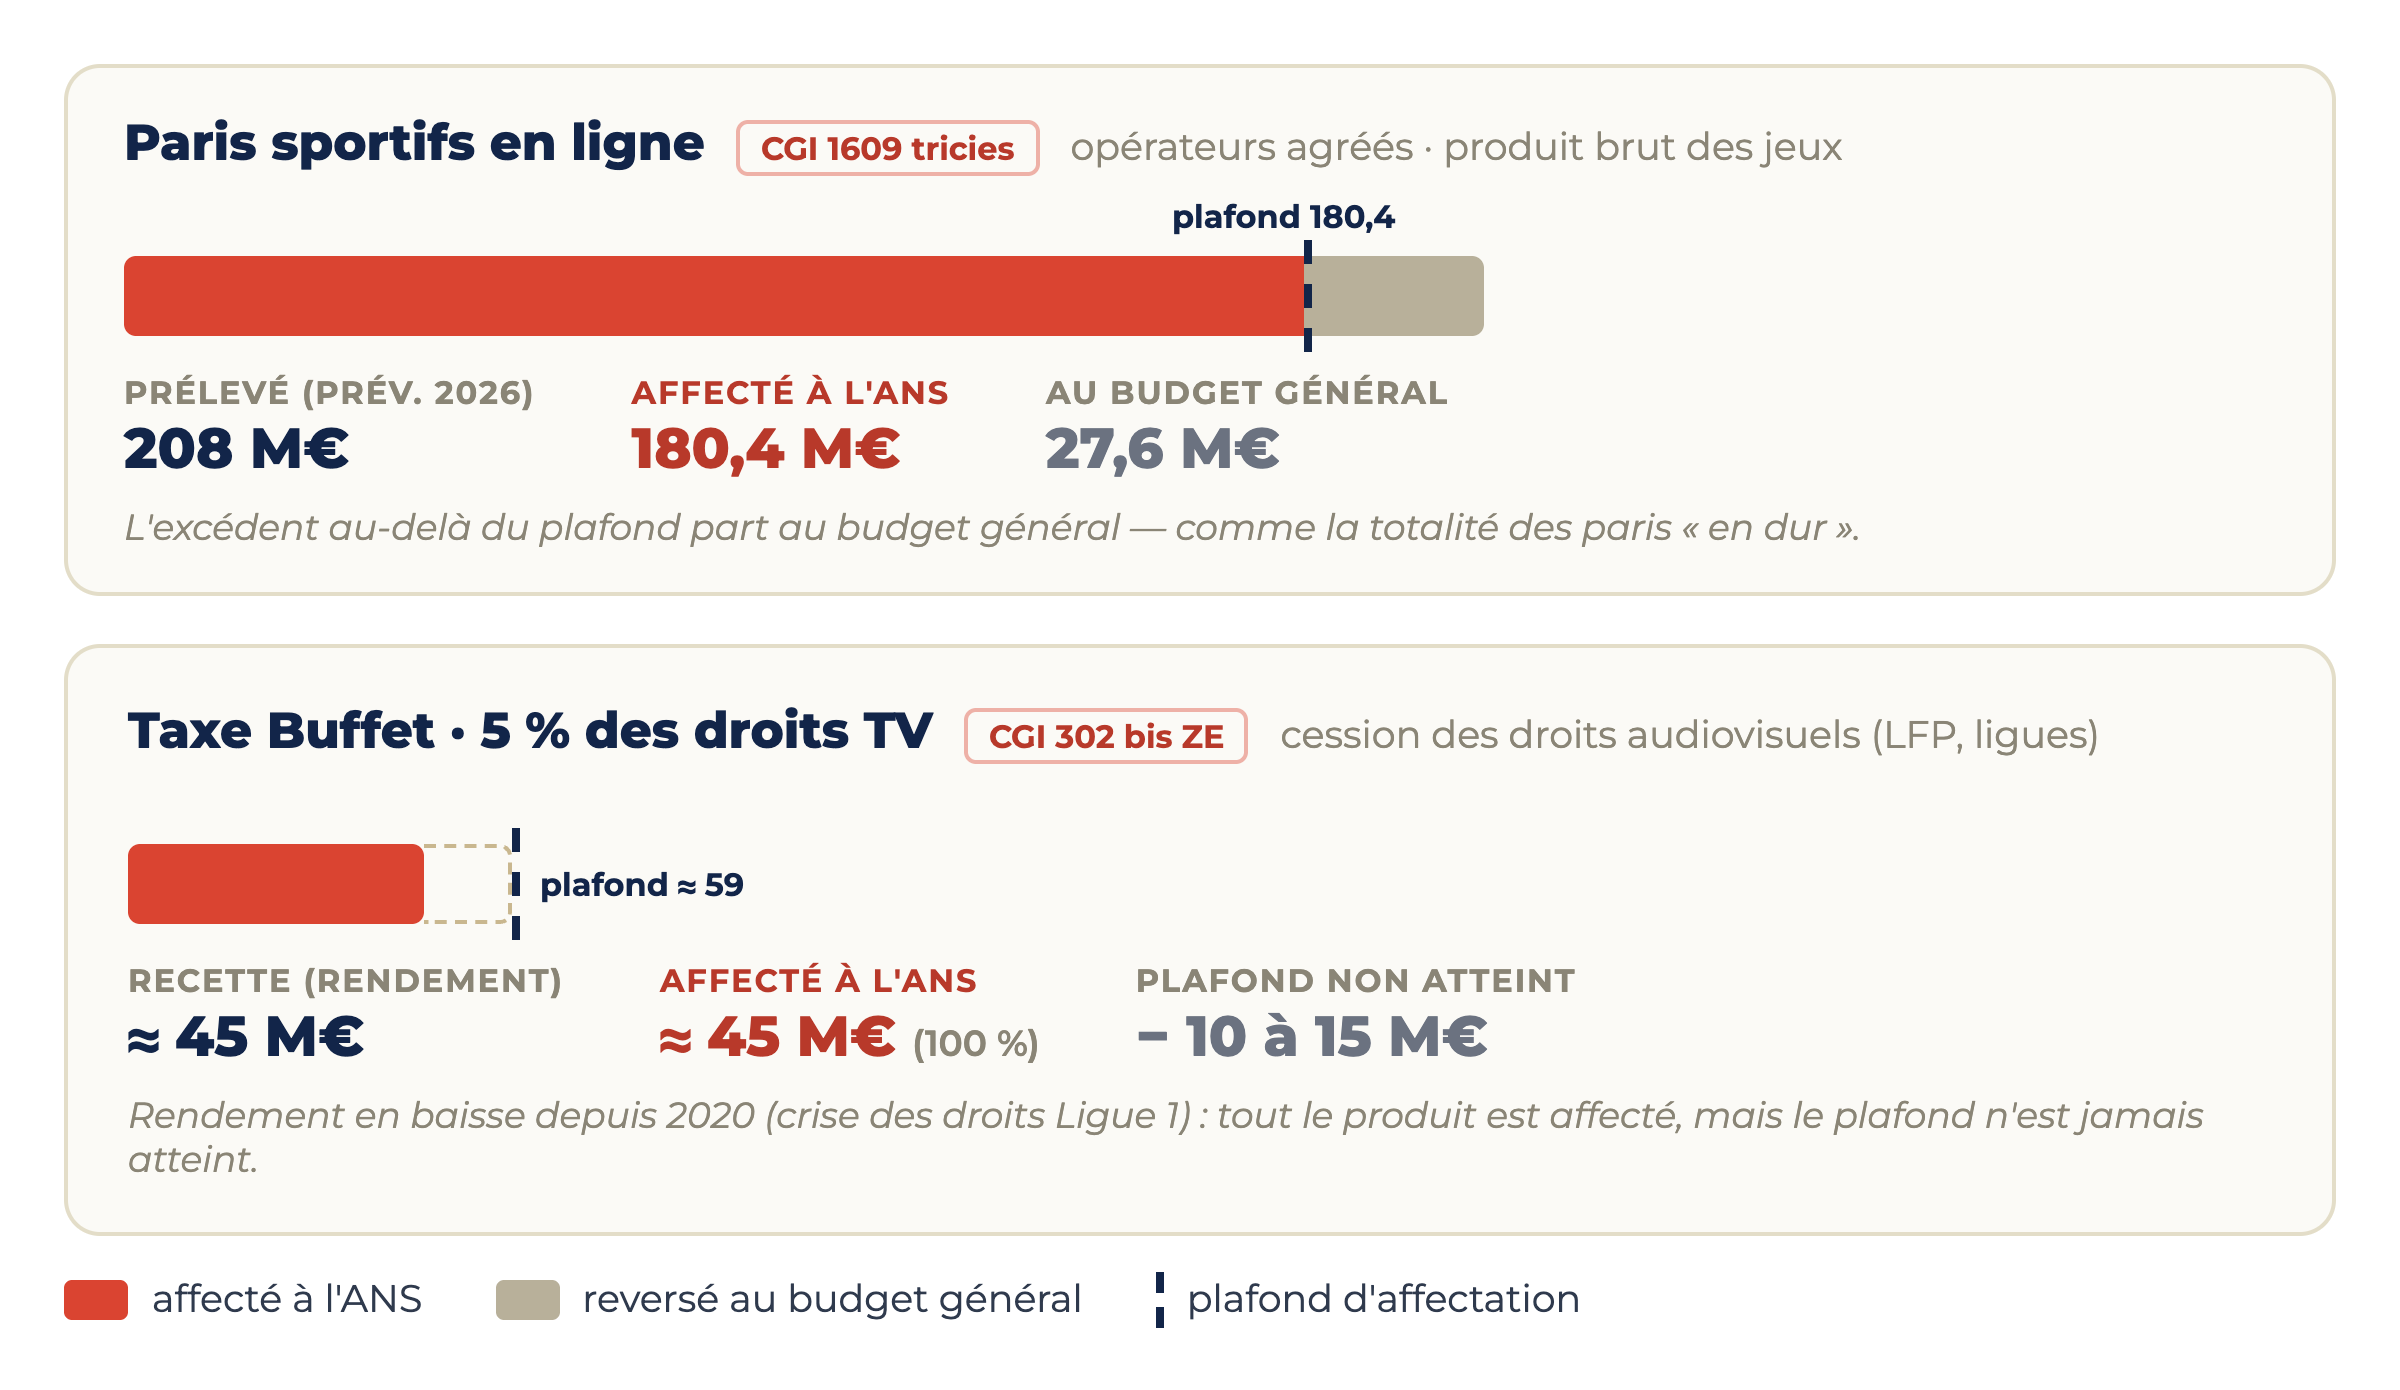
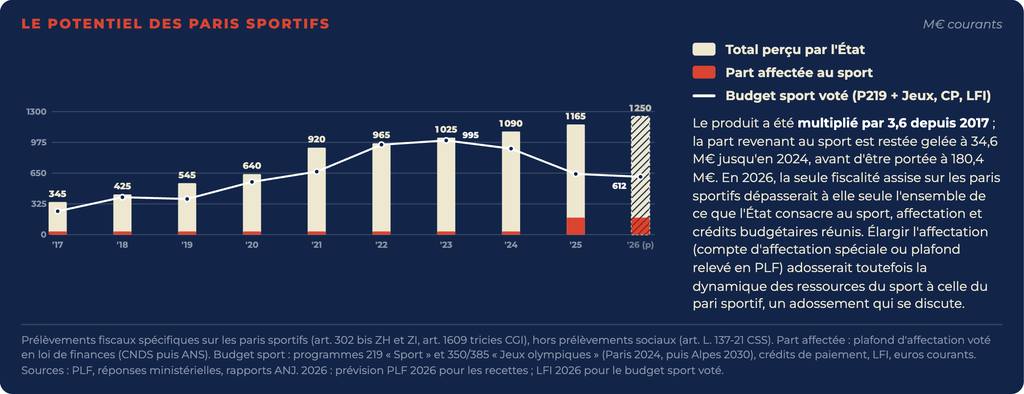
Le sport bénéficie de deux taxes dites « affectées » : un prélèvement sur les paris sportifs en ligne et la « taxe Buffet », assise sur la cession des droits de retransmission audiovisuelle. Le principe est simple, la mécanique l’est moins. Pour chaque taxe, il faut distinguer la recette prélevée du montant réellement affecté, car un plafond voté chaque année borne ce qui est transféré à l’Agence nationale du sport ; l’excédent reste au budget général.
En 2026, les paris sportifs en ligne devraient rapporter 208 millions d’euros, dont 180,4 réellement affectés à l’ANS (le plafond) et 27,6 reversés au budget général7. La taxe Buffet rapporte environ 45 millions, intégralement affectés : son plafond, fixé à 59, n’est plus atteint depuis que son rendement a décroché avec la crise des droits TV de la Ligue 1. Le PLF 2027 reconduit l’ensemble à l’identique : mêmes plafonds, mêmes prévisions de rendement11.
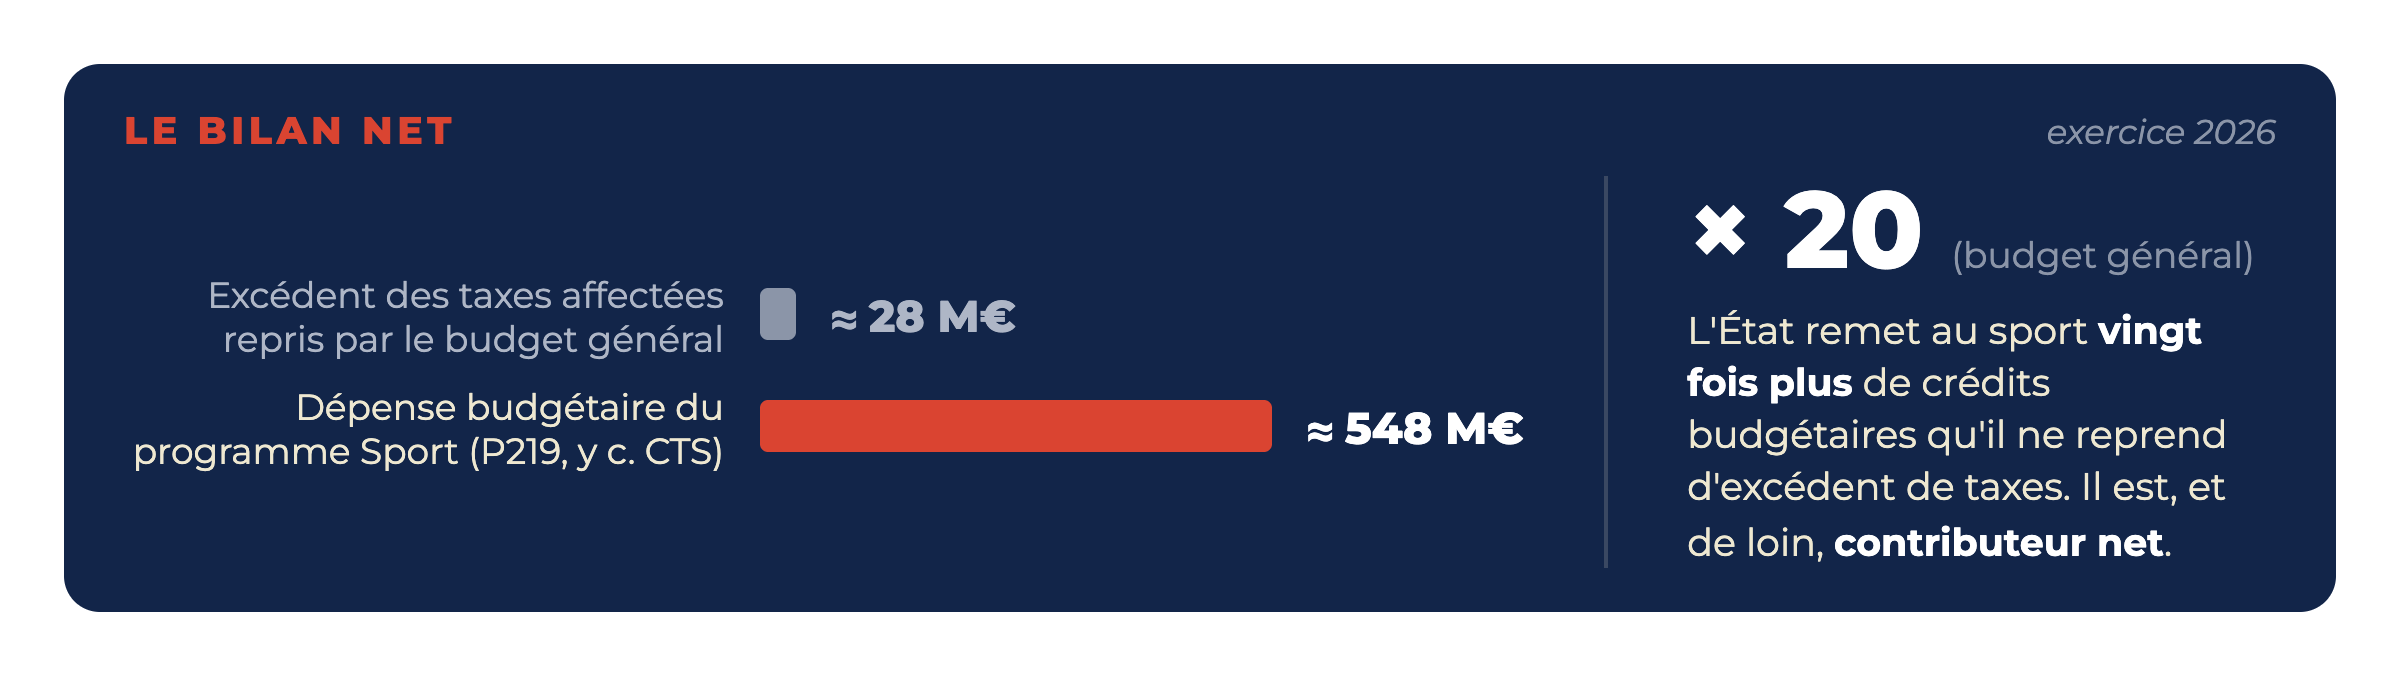
Le point décisif est ailleurs : ces taxes ne financent pas le sport français, en tout cas pas au sens où l’affirme le débat public. En 2026, l’État remet au sport, par ses crédits budgétaires, vingt fois plus que l’excédent de taxes qu’il reprend : environ 548 millions d’un côté, 28 de l’autre8. Il est, de loin, contributeur net.
Le « déplafonnement », un débat à remettre à sa place
Chaque automne, le déplafonnement intégral des taxes affectées est présenté comme la solution au financement du sport. Ordre de grandeur : il rapporterait environ 28 millions d’euros, soit 5 % des crédits du ministère. La revendication est légitime ; elle ne change pas l’équation. L’effort réel se joue dans les crédits votés et, surtout, dans leur exécution.
Le vrai débat n’est pas le plafond, c’est l’assiette
Une fois le déplafonnement ramené à son ordre de grandeur, reste une question plus sérieuse, et rarement posée : celle de l’assiette. La taxe partiellement affectée à l’ANS n’est en effet qu’une petite partie de la fiscalité qui frappe spécifiquement l’activité de paris sportifs. En 2027, l’État en attend 949 millions d’euros pour son budget général, auxquels s’ajoutent les 180 millions affectés à l’ANS : plus de 1,1 milliard au total, sans compter 0,3 à 0,4 milliard de prélèvements sociaux versés à la sécurité sociale9. Rapportée au socle sport, la seule fiscalité d’État sur les paris sportifs représente ainsi une fois et demie l’ensemble des crédits que l’État consacre au sport. Dans une approche plus large et plus ambitieuse, certains considéreront donc qu’il faudrait flécher vers le sport l’intégralité de cette fiscalité : là, contrairement au déplafonnement, l’équation changerait réellement de nature.
Une objection sérieuse attend toutefois les tenants de ce fléchage intégral, et il faudra y répondre : est-il sain, et si rassurant, d’adosser durablement le financement du sport à une fiscalité assise sur l’incitation aux paris ? Les ressources du sport épouseraient alors la dynamique du pari sportif, ses emballements comme ses retournements, et l’État se retrouverait en situation d’avoir intérêt à ce que les Français parient davantage.
J’ajoute une conviction plus personnelle, qui se déduit du point précédent : si chaque politique publique obtenait ainsi « sa » fiscalité affectée, une taxe sur les malades pour payer la santé, sur la billetterie des spectacles pour rémunérer la culture, sur les paris pour financer le sport, c’est le principe même de l’impôt qui se déferait. Je reste défenseur d’une fiscalité qui respecte la démocratie : des recettes mutualisées, puis des élus qui définissent des priorités et votent des moyens, en responsabilité. L’impôt mutualisé puis délibéré, c’est la solidarité nationale ; l’affectation généralisée en serait le contournement.
3 · La trajectoire
Quinze ans de budgets : ce qui est voté, ce qui est dépensé
Pour juger une trajectoire budgétaire, deux exigences de méthode s’imposent. La première est la constance du périmètre : au fil des ans, des enveloppes entières migrent d’une ligne à l’autre, à l’image des conseillers techniques sportifs, intégrés en 2020 au budget du ministère chargé des sports après avoir relevé des effectifs de l’éducation nationale ; comparer les millésimes sans retraiter ces transferts n’a simplement aucun sens. La seconde est la constance monétaire : tout est ici converti en euros constants (base 2026), pour lire des évolutions en pouvoir d’achat réel et non des illusions nominales. Le graphique ci-dessous consolide donc, de 2012 à 2027, le programme Sport (CTS réintégrés), les ressources de l’Agence nationale du sport et les crédits dédiés aux Jeux. Et il confronte, pour chaque année, la loi de finances votée à la dépense réellement exécutée : j’y insiste, car c’est là que tout se joue, vraiment. Il reste imparfait, assumons-le : par cohérence de périmètre, on pourrait par exemple neutraliser les primes des médaillés olympiques et paralympiques, versées une année sur deux.
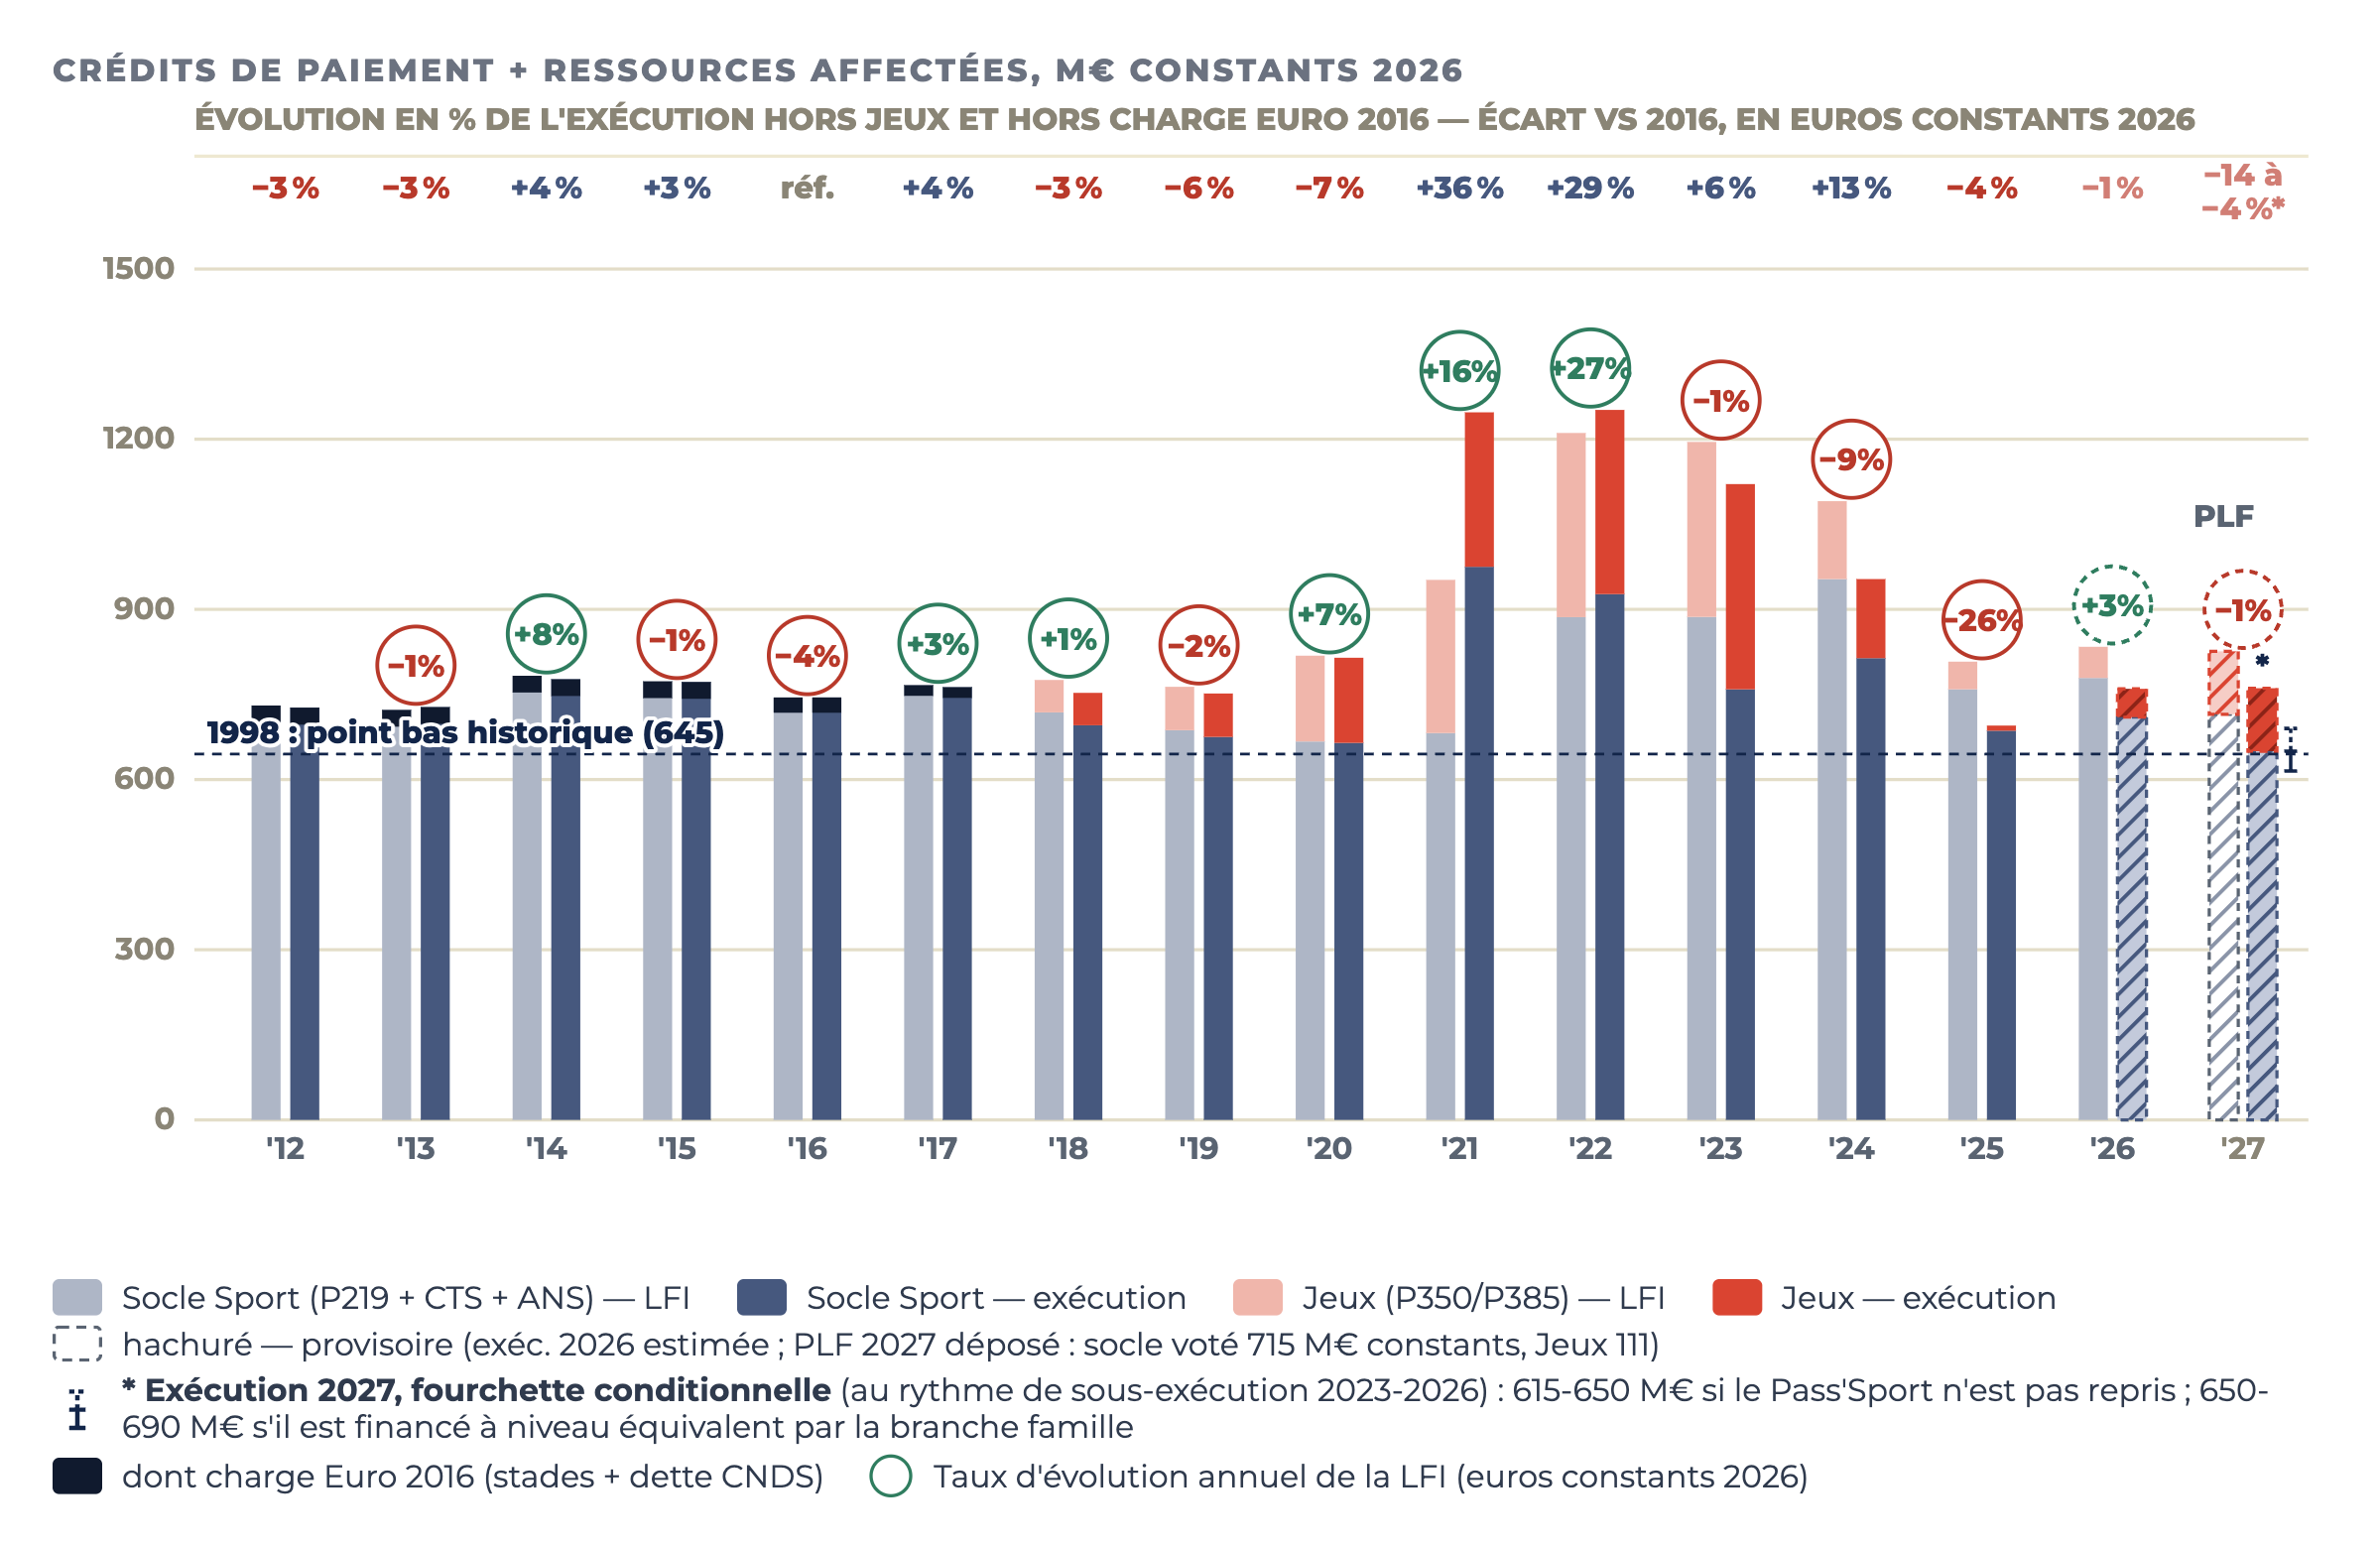
Trois enseignements s’en dégagent. Le socle s’érode sur longue période : hors Jeux, l’exécution passe de 727 millions d’euros en 2012 à 686 en 2025 en euros constants, une baisse réelle que la hausse des euros courants masque10. La parenthèse 2021-2024 fut exceptionnelle : plan de relance, préparation de Paris 2024 et déploiement de politiques publiques nouvelles et d’envergure (Pass’Sport, plan 5 000 équipements sportifs, 30 minutes d’activité physique quotidienne, 2 heures de sport au collège) ont porté l’exécution jusqu’à 36 % au-dessus de son niveau de 2016.
Le troisième enseignement appelle davantage de prudence, et le PLF 2027 en donne la mesure. Le texte déposé affiche une mission « stable » à 1 251 millions d’euros. Hors jeunesse et vie associative, il reste 613 millions pour le sport et les Jeux ; et au sein de cet ensemble, hors Jeux, les crédits directs du sport (programme 219) reculent de 548 à 501 millions, soit 8,7 % de baisse nominale et environ 10 % en euros constants, quand les taxes affectées sont simplement reconduites11. Le parallèle arithmétique est net : 48,7 millions de plus pour les Jeux d’hiver Alpes 2030, 47,4 de moins pour le programme Sport. Il serait toutefois hâtif d’en conclure que les Jeux sont financés par une ponction équivalente sur le sport du quotidien : l’essentiel de la baisse, de l’ordre de 40 millions, correspondrait à la sortie du Pass’Sport du budget de l’État (voir l’encadré ci-dessous), et les primes des médaillés de Milan-Cortina, versées en 2026, ne sont logiquement pas reconduites. Au total, le socle sport voté, taxes comprises, s’établirait autour de 715 millions d’euros constants : le plus bas niveau voté depuis 2020. Et c’est ici que la sous-exécution compte, car depuis 2023 la dépense réelle est restée chaque année 9 à 15 % sous le vote. Au même rythme, l’exécution 2027 se situerait entre 615 et 650 millions constants, sous le niveau de 1998, le plus bas de nos trente ans de série12. Même en y ajoutant les crédits des Jeux, la dépense totale reviendrait à ses planchers. Ces chiffres doivent cependant être lus avec la réserve qui précède : si le Pass’Sport est effectivement financé à un niveau équivalent par la branche famille, l’effort public en faveur du sport, tous financeurs confondus, se situerait plutôt entre 650 et 690 millions, c’est-à-dire au voisinage de ce point bas plutôt qu’en dessous. Reste une tendance qui, elle, ne dépend pas de cette question : les Jeux d’hiver ont engagé 400,7 millions d’autorisations dès 2026, dont les paiements monteront en puissance jusqu’en 2030 ; à mission « stable », la place disponible pour le sport hors Jeux se réduira mécaniquement en 2028 et 2029. Mais ce budget n’est pas encore dans le marbre d’une loi votée : le texte déposé n’est qu’une position de départ, et le Parlement peut en décider autrement. C’est tout l’enjeu du débat qui s’ouvre.
Le PLF 2027 en chiffres · mission Sport, jeunesse et vie associative
| Programme | CP LFI 2026 | CP PLF 2027 | Évolution |
|---|---|---|---|
| 219 · Sport | 548,3 M€ | 500,8 M€ | − 8,7 % |
| 163 · Jeunesse et vie associative | 647,0 M€ | 637,9 M€ | − 1,4 % |
| 385 · Jeux d’hiver Alpes 2030 | 63,6 M€ | 112,3 M€ | × 1,8 |
| Mission | 1 258,9 M€ | 1 251,0 M€ | − 0,6 % |
Au sein du programme Sport, la masse salariale des conseillers techniques est préservée (130,1 M€, 17 ETPT de moins) et le fonctionnement est stable : toute la baisse porte sur les interventions (ANS, Pass’Sport, fédérations), qui passent de 329,6 à 285,8 M€, soit − 13,3 %. Les autorisations d’engagement du programme reculent de 13,8 %, hypothéquant les exercices suivants11.
Pass’Sport : un transfert qui reste à documenter
Le dossier de presse du budget indique que le Pass’Sport « est transféré au réseau des caisses d’allocations familiales ». Certains articles de presse indiquent que ce transfert porte sur la gestion et sur le financement du dispositif, pour une économie d’environ 40 millions d’euros sur le programme Sport15. Les chiffres du projet de loi sont cohérents avec cette lecture : les crédits d’intervention du programme reculent de 43,7 millions, alors même que les moyens de l’Agence nationale du sport progressent.
Il s’agirait donc d’une débudgétisation : la dépense ne disparaît pas nécessairement, elle quitte le budget de l’État. Deux lectures sont alors possibles, et je crois honnête de les présenter toutes les deux. À périmètre constant, c’est-à-dire en neutralisant ce transfert comme je le fais plus haut pour les conseillers techniques, la baisse des crédits du sport est limitée, de l’ordre de 7 millions d’euros, soit à peu près le montant des primes olympiques non reconduites ; c’est la lecture qui permet au ministère d’évoquer une « légère baisse ». Du point de vue de l’effort budgétaire de l’État, en revanche, ce sont bien 47 millions de moins.
Ce qui départagera ces deux lectures, c’est le financement effectif du dispositif en 2027, et à ce stade je n’en trouve pas la trace : le transfert ne figure pas parmi les mesures de périmètre du projet de loi de finances, et le projet de loi de financement de la sécurité sociale ne mentionne aucune ressource nouvelle à ce titre, alors qu’il prévoit par ailleurs un ralentissement des dépenses du fonds national d’action sociale de la branche famille. Cela ne signifie pas que le Pass’Sport ne sera pas financé ; cela signifie que son niveau n’est, pour l’heure, garanti par aucun texte. Et ayant l’expérience de la non-exécution par la CNAF et les CAF de certains arbitrages de l’État, je suis honnêtement très pessimiste sur l’avenir même du Pass’Sport. C’est une question à poser lors du débat parlementaire, et un point à vérifier dans les annexes budgétaires à paraître.
Élargissons la focale une dernière fois, car elle donne la mesure du décrochage. Le budget du sport s’est construit par paliers : un plateau entre 630 et 670 millions constants au milieu des années 1990, un point bas à 645 en 1998, avant même la création de la taxe Buffet, puis les hausses des années 2000, jusqu’à plus de 800 millions en 2004-2005, et puis les efforts significatifs engagés à partir de 2020 portant le budget des sports et des Jeux au-delà du milliard. Les années 1980 affichaient certes des montants plus faibles encore, autour de 450 à 580 millions constants, mais pour un État au rôle sportif sans commune mesure avec l’actuel : ni Agence nationale du sport, ni haute performance structurée, ni dispositifs nationaux d’accès à la pratique. À périmètre de responsabilités comparable, c’est-à-dire depuis la construction du modèle sportif français, une exécution 2027 à ce niveau, si elle se confirmait, serait sans précédent12. C’est la raison pour laquelle la question du Pass’Sport n’est pas un détail technique : elle sépare une année de quasi-stabilité d’un point bas historique.
4 · La dépense 2026
Où va l’argent de l’État pour le sport
Reste à comprendre ce que financent concrètement ces crédits. En 2026, l’effort direct de l’État pour le sport, école mise à part, mobilise environ 835 millions d’euros tous canaux confondus : 548 millions de crédits de paiement du programme Sport, 225 millions de taxes affectées à l’ANS et 64 millions au titre des Jeux Alpes 2030.
Répartition 2026
≈ 835 M€ : d’où vient, où va l’argent de l’État pour le sport
LFI 2026, crédits de paiement et taxes affectées, en ordres de grandeur · hors EPS scolaire (6,5 Md€) et dépense fiscale
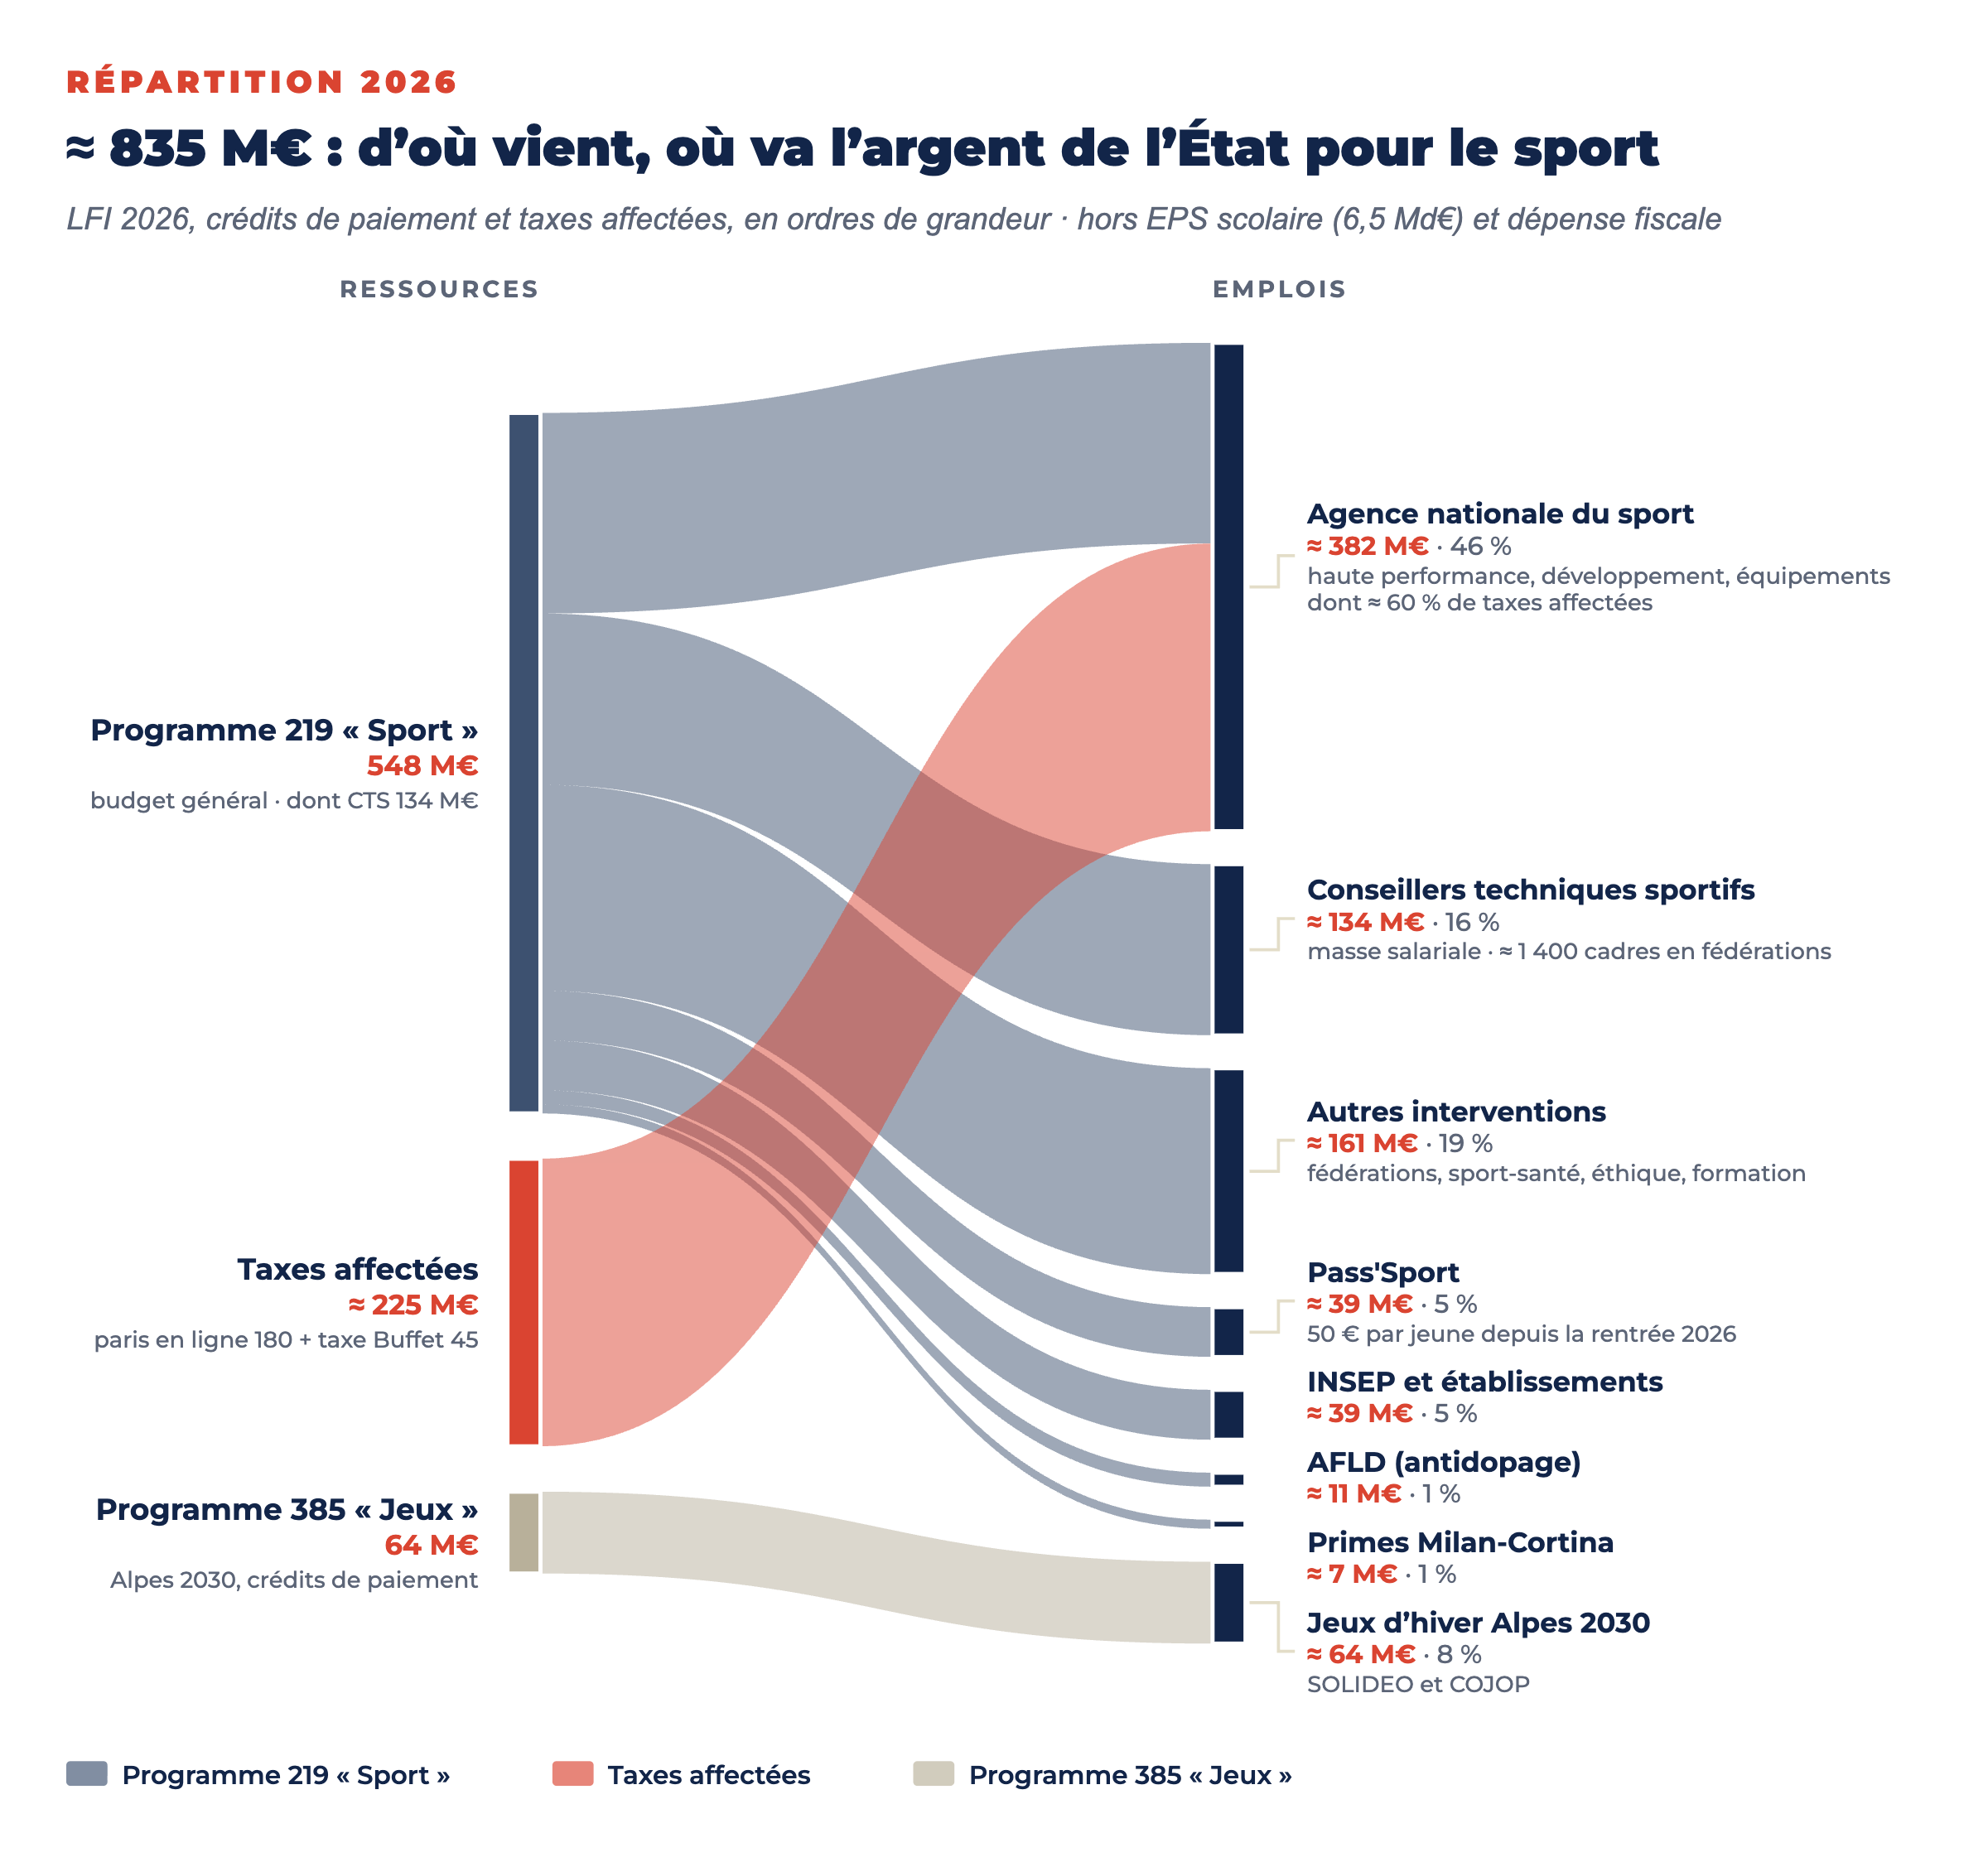
On peut lire ces chiffres en s’arrêtant sur trois blocs. L’Agence nationale du sport concentre près de la moitié des moyens (environ 380 millions, dont 60 % de taxes affectées), qu’elle répartit entre la haute performance d’une part, le développement des pratiques et les équipements d’autre part. L’encadrement technique constitue le deuxième bloc : 134 millions de masse salariale pour près de 1 400 conseillers techniques sportifs placés auprès des fédérations. Le reste se ventile entre le Pass’Sport recentré (environ 39 millions), les opérateurs (INSEP, environ 39 millions ; Agence française de lutte contre le dopage, 11 millions), les primes des médaillés de Milan-Cortina (7 millions) et les autres interventions du programme : soutien aux fédérations, sport-santé, éthique et intégrité, formation et emploi. Cette cartographie aide aussi à lire la baisse de 2027 : elle ne porte ni sur les salaires des conseillers techniques, préservés à 17 postes près, ni sur l’Agence nationale du sport, dont les moyens progressent légèrement ; elle se concentre sur les interventions du programme, et d’abord sur le Pass’Sport, qui quitte le budget de l’État pour le réseau des caisses d’allocations familiales, ainsi que sur les primes olympiques, propres à 2026.
Les chiffres (2026) derrière le graphique
| Origine | Emploi | M€ (CP) | Part |
|---|---|---|---|
| P219 + taxes affectées | Agence nationale du sport (haute performance, développement, équipements) | ≈ 382 | 46 % |
| P219 | Conseillers techniques sportifs (masse salariale) | 134 | 16 % |
| P219 | Autres interventions (fédérations, sport-santé, éthique, formation) | ≈ 161 | 19 % |
| P219 | Pass’Sport | ≈ 39 | 5 % |
| P219 | INSEP et établissements | ≈ 39 | 5 % |
| P219 | AFLD (lutte antidopage) | ≈ 11 | 1 % |
| P219 | Primes des médaillés Milan-Cortina 2026 | ≈ 7 | 1 % |
| P385 | Jeux d’hiver Alpes 2030 (SOLIDEO, COJOP) | ≈ 64 | 8 % |
| Total | ≈ 837 | 100 % |
5 · Mode d’emploi
Cinq clés pour lire la communication officielle
Les chiffres du PLF 2027 sont désormais sur la table, et leur présentation obéit aux règles habituelles de la communication budgétaire : chaque chiffre annoncé est choisi. Voici, plus personnelles, les clés que j’utilise pour la décrypter.
- Courants ou constants ?
Le budget est présenté « stable ». Une stabilité nominale sous l’inflation est une baisse réelle : la première question à poser à tout chiffre annoncé est celle des euros dans lesquels il est exprimé. - Quel périmètre ?
Mission entière, avec la jeunesse et la vie associative, ou programme Sport seul ? Jeux Alpes 2030 à l’intérieur de l’enveloppe ou en plus ? En 2027, les 112 millions des Jeux logés dans une mission « stable » changent toute la lecture ; la communication retiendra naturellement le périmètre le plus flatteur. La même vigilance vaut dans l’autre sens : la sortie du Pass’Sport du budget de l’État fait baisser le programme Sport sans que l’on sache encore si la dépense disparaît ou se déplace. Pour apprécier la dépense directe en faveur du sport, mieux vaut raisonner hors Jeux : s’agissant d’Alpes 2030, le lien entre cette dépense et les politiques sportives nationales paraît, à ce stade, moins direct qu’il ne l’a été pour Paris 2024. - Le présenté n’est pas le voté.
Un projet de loi de finances est une position de départ, calibrée en anticipant les amendements parlementaires. L’automne 2024 l’a illustré : présenté en baisse de l’ordre de 130 millions, menacé d’économies supplémentaires en cours de débat, le budget 2025 du sport a finalement été adopté sur une trajectoire adoucie, après la mobilisation des élus locaux, du mouvement sportif et des athlètes de haut niveau13. Jugez le texte déposé pour ce qu’il est : une ouverture de négociation. Mais constatons qu’ici, la négociation paraît particulièrement fermée… - Le voté n’est pas le dépensé.
Depuis 2023, les annulations en gestion pèsent davantage que les évolutions de vote. La vraie variable est l’exécution ; on ne peut la lire qu’un an plus tard, dans les rapports annuels de performance. - Comptez les crédits réellement mobilisés, pas leur origine.
La question n’est pas d’où vient l’argent, mais combien est réellement mobilisé. Taxes affectées, budget général, plafonds : la tuyauterie fascine les initiés et nourrit les communiqués, mais elle ne dit rien de l’effort réel. Un seul agrégat compte : le total des crédits effectivement engagés pour le sport, à périmètre constant et en euros constants. C’est lui, et lui seul, que cette page suit depuis trente ans.
6 · Les autres mesures
Au-delà des crédits sport : ce que les textes de 2027 changent aussi pour le secteur
Le programme Sport ne dit pas tout. Six dispositions du PLF et du PLFSS 2027, passées plus inaperçues, méritent la vigilance des acteurs du sport14 :
- Télévision payante : le taux réduit de TVA de 10 % sur les abonnements aux services de télévision est supprimé ; la télévision payante passe au taux normal de 20 %. Pour les diffuseurs de sport, c’est un doublement sec de la taxe sur leurs abonnés, plus de 200 millions d’euros en année pleine pour le seul Canal+, à répercuter sur les prix ou à absorber sur les marges. Autant de capacité d’investissement en moins aux prochains appels d’offres de droits sportifs, au moment précis où le football français cherche la stabilité de son modèle de diffusion. Ironie de l’histoire, en 2020, Canal+ conditionnait encore son maintien sur la TNT et sa capacité à faire des offres sur les droits du football français à une baisse de ce taux à 5,5 % ; six ans plus tard, le même groupe affronte son doublement.
- FCTVA « verdi » : le remboursement de TVA sur l’investissement local est recentré sur les mobilités et la transition écologique, soit environ 2 milliards d’euros de moins pour les collectivités. Hors rénovation énergétique, construire ou rénover un gymnase, une piscine ou un terrain coûtera donc plus cher aux communes, propriétaires de l’essentiel du parc sportif.
- Effort demandé aux collectivités : une contribution progressive à l’effort budgétaire de 2,5 milliards d’euros est instituée, prélevée à la source sur les ressources fiscales que l’État reverse chaque mois aux communes, intercommunalités et départements, à un taux croissant avec leur richesse. Elle pèsera sur les recettes de fonctionnement, celles-là mêmes d’où sortent les subventions aux clubs ; en sens inverse, la DSIL progresse de 200 millions et la DGF de 150 millions.
- Pass’Sport : le dispositif est transféré au réseau des caisses d’allocations familiales. Au-delà de la question de son financement, évoquée plus haut, c’est un changement de guichet que familles et clubs devront anticiper, voire un changement des règles d’attribution déjà particulièrement restrictives.
- Employeurs sportifs : le PLFSS intègre les compléments de rémunération exonérés (prime de partage de la valeur, intéressement, participation) dans le calcul des allègements généraux de cotisations ; les structures qui complètent ainsi des salaires modestes verront leurs allègements réduits. Les indemnités de rupture seront par ailleurs assujetties au-delà d’environ 48 000 euros, y compris lorsqu’elles sont fixées par transaction ; un seuil que les départs négociés d’entraîneurs et de cadres du sport professionnel dépassent couramment.
- Formation : les niveaux de prise en charge et les aides à l’apprentissage sont maintenus, mais les enveloppes régionales spécifiques aux CFA disparaissent. Un point à suivre pour la filière sport-animation, grande utilisatrice de l’alternance.
- Fiscalité des jeux : aucune mesure nouvelle sur les paris sportifs, ni au PLF ni au PLFSS, après les hausses de 2025. Le débat de l’assiette, lui, reste entier.
Et maintenant : le débat parlementaire
Le texte déposé n’est qu’une position de départ, on l’a vu. Les prochaines semaines diront comment le Parlement se saisit du texte : financement effectif du Pass’Sport après son transfert, niveau des crédits d’intervention du programme Sport, moyens de l’ANS, rituels amendements de déplafonnement dont l’enjeu réel, environ 28 millions d’euros, est désormais connu du lecteur. Un point d’attention enfin, au-delà de mon sujet : les crédits de la jeunesse et de la vie associative reculent eux aussi (9 millions de moins), un signal que le monde associatif suivra. À l’automne 2024, la mobilisation des élus locaux, du mouvement sportif et des athlètes avait infléchi le budget 2025. Mais dans le contexte budgétaire que nous connaissons, il sera plus difficile pour les parlementaires d’obtenir des avancées sur un texte qui pourrait, in fine, ne pas être adopté du tout. Deux issues sont alors possibles. Si le Parlement ne s’est pas prononcé dans le délai de soixante-dix jours, le gouvernement peut mettre en vigueur par ordonnance les dispositions de son projet : c’est alors le texte déposé qui s’appliquerait, sans les corrections espérées. Si le texte est rejeté, ou ne peut être promulgué avant le 1er janvier, une loi spéciale reconduirait provisoirement les crédits de 2026, au minimum nécessaire à la continuité des services publics, dans l’attente d’un budget, le cas échéant jusqu’aux prochaines échéances électorales.
La synthèse complète, en trois pages
Les visuels de cet article sont extraits de notre synthèse « Le financement du sport français » : les flux, le circuit des taxes affectées, quinze ans de votes et d’exécution.
Notes
- Deux mesures coexistent et il faut les distinguer. La dépense sportive nationale (INJEP, Le poids économique du sport, données 2023) répond à la question « qui paie » ; nous la retraitons pour réintégrer le mécénat (Admical) et le sponsoring (Nielsen Sports / Sporsora), et pour reclasser en dépense publique la part remboursée par l’État au titre de la réduction d’impôt mécénat (art. 238 bis du CGI). Le chiffre de 78 Md€ (2,7 % du PIB) souvent cité mesure, lui, le poids économique de la filière sport, c’est-à-dire ce que le sport produit (BPCE L’Observatoire de l’économie du sport, 4e édition ; le seul secteur marchand réalise environ 80 Md€ de chiffre d’affaires, Union Sport & Cycle). Les deux approches sont complémentaires : l’une décrit le financement, l’autre l’activité économique.
- INJEP, données 2023 : consommation sportive des ménages (biens, services, licences et cotisations, billetterie).
- Mode de calcul : les 6,5 Md€ d’EPS sont une estimation conventionnelle (INJEP), obtenue par valorisation du temps d’enseignement : rémunérations et cotisations des enseignants d’EPS du second degré, et quote-part du service des professeurs des écoles consacrée à l’EPS au premier degré. Ce n’est pas une ligne budgétaire votée en tant que telle, mais bien une dépense réelle de l’État.
- LFI 2026 : crédits de paiement du programme 219 « Sport » (548 M€) et taxes affectées à l’Agence nationale du sport (environ 225 M€), hors programme 385 « Jeux olympiques et paralympiques d’hiver 2030 » ; détail en section 4.
- INJEP, données 2023, et Observatoire des finances et de la gestion publique locales (OFGL) ; les concours financiers de l’État représentent près d’un quart des recettes de fonctionnement du bloc communal.
- Calcul Sideline Conseil, en ordres de grandeur : dépenses du budget général 2026 (Sénat, rapport général sur le PLF 2026), hors charge de la dette et mission Défense, les pensions relevant d’un compte spécial. Part du sport dans les budgets locaux : OFGL, pré-rapport 2026 (données 2025, communes de plus de 3 500 habitants).
- Prévisions de recettes annexées au PLF 2026 (tome « Voies et moyens ») et plafonds d’affectation (art. 46 de la LFI 2012 modifié).
- LFI 2026, crédits de paiement du programme 219 (y compris conseillers techniques sportifs) ; calcul Sideline Conseil.
- PLF 2027, état A (évaluation des recettes), ligne « Prélèvement sur les paris sportifs » ; part affectée à l’ANS : art. 1609 tricies du CGI, assis sur le produit brut des jeux ; prélèvements sociaux spécifiques : art. L. 137-20 et suivants du code de la sécurité sociale, relevés par la LFSS 2025 (rendements : réponse ministérielle, Assemblée nationale) ; taxe sur la publicité des jeux en ligne créée en 2025. Agrégats : calculs Sideline Conseil.
- Rapports annuels de performance (Bercy), notes d’exécution budgétaire de la Cour des comptes, loi relative aux résultats de la gestion 2025 (art. 48 de la LOLF) ; calculs Sideline Conseil en euros constants 2026 (IPC INSEE).
- PLF 2027 déposé : répartition des crédits par mission et programme, tableaux par titre, plafonds d’emplois et état des impositions affectées ; comparaisons à la LFI 2026 et calculs Sideline Conseil.
- Reconstitution Sideline Conseil à périmètre comparable : crédits sport des lois de finances (agrégats historiques puis programme 219), encadrement technique estimé à coût chargé constant, FNDS puis CNDS/ANS, le tout déflaté en euros constants 2026 (IPC INSEE). Sources : avis et rapports budgétaires du Sénat, débats budgétaires de l’Assemblée nationale et documents du ministère des Sports des exercices concernés ; agrégats 1980-1992 et 1999-2001 partiellement reconstitués. Le détail de la série, année par année, est disponible auprès de Sideline Conseil.
- Voir notamment franceinfo, « Budget 2025 : après la mobilisation de nombreux acteurs… », 10 février 2025, et Décideurs du Sport (P. Bayeux), octobre-novembre 2024.
- Dossier de presse du budget 2027 (présentation générale, fiches « Sport, jeunesse et vie associative » et « Relations avec les collectivités territoriales », volet travail-emploi) ; PLFSS 2027 déposé, notamment articles 6 et 7 ; annexes du PLF 2027. Analyse Sideline Conseil.
- Dossier de presse du budget 2027, fiche « Sport, jeunesse et vie associative » ; News Tank Sport, 1er octobre 2026 ; PLF 2027 déposé (crédits par titre, changements de périmètre) et PLFSS 2027 déposé (trajectoire de la branche famille). Calculs et analyse Sideline Conseil.
Méthode et sources
Périmètre consolidé et iso-périmètre : programme 219 (conseillers techniques sportifs reconstitués avant leur intégration de 2020), ressources ANS/CNDS et crédits Jeux (P350/P385), déflatés en euros constants 2026 (IPC INSEE). Sources : rapports annuels de performance (Bercy), notes d’exécution budgétaire de la Cour des comptes, avis budgétaires du Sénat, loi relative aux résultats de la gestion 2025 (art. 48 LOLF), plafonds PLF 2027 notifiés le 15 juillet 2026. Dépense sportive nationale : INJEP 2023 retraitée ; mécénat Admical 2024 ; sponsoring Nielsen Sports / Sporsora 2026. Répartition 2026 : LFI 2026 et documents annexés, avis du Sénat, données ANS ; montants en crédits de paiement, ordres de grandeur.
Sideline Conseil
Échangeons sur votre situation
Une échéance réglementaire, un dossier sensible, une stratégie d’influence à construire ? Exposez-nous votre enjeu — nous vous dirons comment nous pouvons vous être utiles.
ou directement à contact@sideline-conseil.fr